หมอหลายคนมีคนไข้แน่นทุกวัน ยอดรายได้สูงขึ้นทุกปี รับหมอมาเพิ่ม มีผู้ช่วยเพิ่ม มีเครื่องมือใหม่ แต่พอถึงสิ้นเดือน กลับยังต้องลุ้นว่าเงินในบัญชีพอจ่ายเงินเดือนทีม ค่าแล็บ และค่างวดเครื่องมือหรือเปล่า
การรักษาคนไข้กับการบริหารเงินของคลินิกเป็นทักษะคนละแบบ
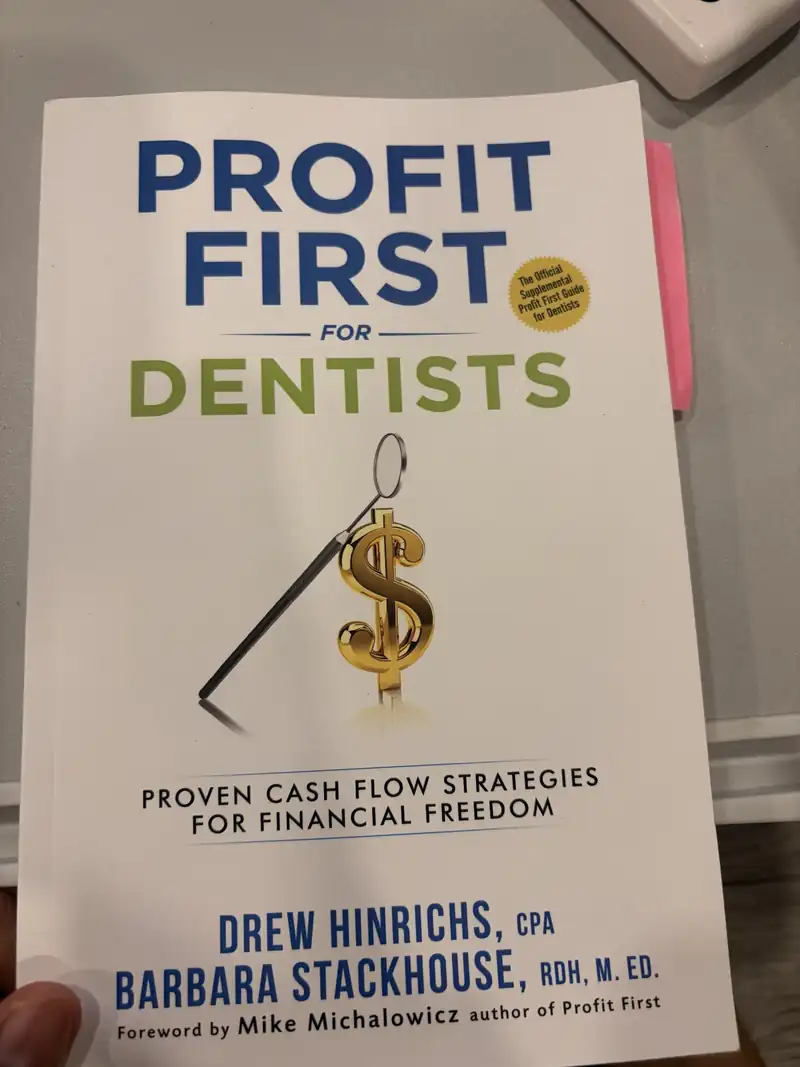
หนังสือ Profit First for Dentists: Proven Cash Flow Strategies for Financial Freedom ของ Drew Hinrichs, CPA นักบัญชีที่ทำงานกับคลินิกทันตกรรมหลายร้อยแห่ง และ Barbara Stackhouse, RDH, M.Ed. อดีตทันตแพทย์ที่มาเขียนหนังสือ Profit First สำหรับทันตแพทย์ นำระบบ Profit First ของ Mike Michalowicz มาปรับให้เข้ากับธุรกิจคลินิกทันตกรรม ทั้งเรื่อง รายได้ ค่าแล็บ ค่าDFหมอ
หนังสือเปิดเรื่องด้วยข้อเท็จจริงที่หมอหลายคนคุ้นเคย คือ ต้นทุนการทำคลินิกขึ้นทุกปี แต่รายได้สุทธิ(Net Income)ขึ้นไม่ทัน ทางออกที่หนังสือเสนอไม่ได้อยู่ที่การทำเคสให้มากขึ้น แต่อยู่ที่การเปลี่ยนลำดับการจัดการเงิน หรือการบริหารเงินและต้นทุนให้ดีขึ้น
14 ข้อคิดจากหนังสือเล่มนี้ บางบริบทอาจจะปรับใช้คำให้เหมาะกับบริบทประเทศเรานะครับ เพราะหนังสือที่ผมอ่านจะเป็นต้นฉบับภาษาอังกฤษที่ยังไม่ได้แปลไทย
1. รายได้บอกว่าเหนื่อยแค่ไหน เงินที่เหลือต่างหากที่บอกว่าคลินิกแข็งแรงแค่ไหน
ในวงการทันตกรรม ตัวเลขที่หมอคุยกันบ่อยที่สุดคือ รายได้ หรือจำนวนคนไข้ที่ทำไปในเดือนนั้น หลายคลินิกตั้งเป้าเป็นยอด รายได้ ต่อปี แล้ววัดความสำเร็จจากตัวเลขนี้
Barbara เล่าว่าเธอเจอหมอจำนวนมากที่ทำทุกทางเพื่อเพิ่ม รายได้ในคลินิก สุดท้ายพบว่าค่าใช้จ่ายก็โตตามไปด้วย ตัวเจ้าของคลินิกเองแทบไม่ได้เงินเพิ่ม แต่ต้องทำงานหนักขึ้นกว่าเดิมมาก
นอกจากนี้ รายได้ ยังไม่ใช่เงินสด งานที่ทำแล้วยังต้องผ่านการหักสิ่งต่างๆมากมาย เช่น มีการผ่อนชำระของคนไข้ คนไข้ใช้ประกันสังคมที่เราต้องไปตามเบิก หรือการเบิกประกันก่อนจะกลายเป็นเงินสดที่เข้าบัญชีจริงของคลินิก
ตัวอย่างสมมติ — คลินิกทำ รายได้ เดือนละ 1,200,000 บาท แต่เก็บเงินได้จริง 1,050,000 บาท เพราะมีเคสจัดฟันผ่อน ส่วนลดแพ็กเกจ และสิทธิ์ประกันสังคมที่ยังเบิกไม่ได้ ถ้าคุณหมอเจ้ของคลินิกวางแผนรายจ่ายจากตัวเลขแรก เงินสดจะขาดมือทุกเดือนโดยไม่รู้ตัว
คำถามที่หนังสืออยากให้คุณหมอเจ้าของคลินิกถามตัวเองจึงไม่ใช่ “เดือนนี้ทำได้เท่าไร” แต่เป็น “เดือนนี้คลินิกเก็บเงินไว้ได้เท่าไร”
2. เพิ่มเคสไม่ได้แปลว่าเพิ่มกำไร เมื่อค่าใช้จ่ายโตตามทุกก้าว
หนังสือตั้งคำถามว่า การเติบโตของคลินิกควรหมายถึงอะไร ระหว่างตัวเลข รายได้ ที่โตขึ้น หรือกำไรที่มากขึ้น และชี้ว่าการเร่งกระตุ้นรายได้ต่อเก้าอี้unit อย่างเดียวมักไม่ได้ผลอย่างที่คิด
เมื่อคลินิกอยากโต สิ่งที่มักตามมาคือการรับหมอมาเพิ่มในคลินิก เพิ่มผู้ช่วย เพิ่มงบการตลาดเพื่อให้ตารางนัดเต็ม และเจ้าของต้องใช้เวลาบริหารคนมากขึ้น ทุกอย่างเป็นค่าใช้จ่ายที่เกิดขึ้นก่อนเงินจะเข้ามา
การเพิ่มคนไม่ใช่เรื่องผิด แต่คุณหมอเจ้าของคลินิกควรประเมินความเป็นได้ของตัวเลขการเงินก่อนตัดสินใจ ไม่ใช่มารู้ทีหลังเมื่อบัญชีเริ่มตึง
3. ค่าDFหมอไม่ใช่กำไร
หนึ่งในประเด็นที่หนังสือย้ำมากที่สุดสำหรับหมอเจ้าของคลินิกที่มาทำคนไข้ในคลินิกตัวเองคือ กำไรไม่ใช่เงินที่หมอจ่ายDFตัวเองจากการรักษาคนไข้
Barbara ให้มองตัวเองเหมือนหมอคนหนึ่งในคลินิก ถ้าวันหนึ่งจ้างหมออื่นมาทำงานแทน คลินิกก็ต้องจ่ายค่าตอบแทนให้เขาเป็นค่าใช้จ่ายปกติ ค่าDFของหมอเจ้าของจึงเป็นต้นทุนเช่นเดียวกัน
หมอเจ้าของคลินิกหลายคนบอกว่าคลินิก “กำไรดี” เพราะตัวเองมีรายได้สูง เพราะไม่ได้หักค่า DF ที่ตัวเองรักษาคนไข้ไปเลย แต่ถ้าหักค่าDFที่ต้องจ่ายหากจ้างคนอื่นมาทำแทน อาจพบว่าคลินิกแทบไม่มีกำไรเหลือเลย เจ้าของแค่มีงานประจำที่จ่ายดีและไม่มีวันหยุด
การแยกสองก้อนนี้ทำให้เห็นว่าคลินิกสร้างมูลค่าได้จริงเท่าไร และถ้าวันหนึ่งหมอหยุดลงตรวจ ธุรกิจยังอยู่ได้หรือไม่
4. กำไรคือรางวัลของการเป็นเจ้าของและการแบกความเสี่ยง
นอกจากเป็นหมอที่ลงมือรักษา เจ้าของคลินิกยังสวมอีกหลายบทบาท ทั้งผู้นำทีม ผู้จัดการ และนักธุรกิจที่ต้องตัดสินใจเรื่องเงินลงทุน
หนังสืออธิบายว่าเงินแต่ละก้อนตอบแทนคนละเรื่อง ค่าตอบแทนเจ้าของ (Owner’s Pay) ตอบแทนงานบริหารที่ลงแรงจริง ส่วนกำไรตอบแทนความเสี่ยงที่ยอมเอาเงินและชื่อเสียงมาลงทุนเปิดคลินิก
ถ้าคลินิกจ่ายได้เพียงค่าDFหมอ แต่ไม่เหลือส่วนตอบแทนความเสี่ยงเลย คำถามที่ควรถามคือ การเป็นเจ้าของคลินิกคุ้มกว่าการไปเป็นหมอมือปืนที่อื่นอย่างไร
5. กันกำไรก่อน แล้วบริหารด้วยเงินที่เหลือ
สูตรที่ทุกคนคุ้นเคยคือ รายได้ − ค่าใช้จ่าย = กำไร หมอเปิดคลินิก จ่ายทุกอย่างที่จำเป็น แล้วค่อยดูว่ามีอะไรเหลือ ซึ่งส่วนใหญ่มักเหลือไม่มาก
Profit First กลับลำดับเป็น รายได้ − กำไร = ค่าใช้จ่าย เมื่อเงินเข้ามา ให้แบ่งส่วนหนึ่งเข้าบัญชีกำไรก่อน แล้วบริหารคลินิกด้วยเงินที่เหลือ
Mike Michalowicz เคยยกตัวอย่างในรายการของ Howard Farran ว่า เวลาเงินเข้าคลินิก 1,000 ดอลลาร์ หมอมักมองว่ามีเงิน 1,000 ดอลลาร์ให้ใช้ ซึ่งไม่จริง เพราะต้องกันส่วนที่เป็นกำไรไว้ก่อน
ในทางคณิตศาสตร์ สองสมการเท่ากัน สิ่งที่เปลี่ยนคือพฤติกรรม เมื่อกำไรถูกกันไว้ตั้งแต่แรก หมอจะต้องคิดหนักขึ้นก่อนซื้อของ จ้างคน หรือขยายบริการ
6. แยกบัญชีตามหน้าที่ ดูยอดเงินก็รู้เรื่อง
หมอส่วนใหญ่ไม่มีเวลาอ่านงบการเงินละเอียดทุกเดือน และงบการเงินก็มักมาถึงช้าเกินกว่าจะใช้ตัดสินใจเรื่องประจำวัน
หนังสือจึงใช้สิ่งที่หมอดูอยู่แล้วทุกวัน คือยอดเงินในบัญชีธนาคาร โดยแยกบัญชีหลักเป็น 5 บัญชี
- Income — บัญชีรับเงินทุกก้อนจากคนไข้และประกัน
- Profit — บัญชีกำไรที่กันไว้ก่อน
- Owner’s Comp — บัญชีค่าตอบแทนเจ้าของ
- Tax — บัญชีสำรองภาษี
- OpEx — บัญชีค่าใช้จ่ายดำเนินงาน เช่น เงินเดือนทีม ค่าเช่า ค่าวัสดุ
Barbara ใช้คำว่าระบบนี้ทำงาน “กับ” พฤติกรรมตามธรรมชาติของคนต่อเงิน แทนการฝืนเปลี่ยนนิสัย เมื่อเงินถูกแยกบัญชีแล้ว ยอดในบัญชี OpEx จะบอกตรงๆ ว่าเดือนนี้มีงบใช้เท่าไร
7. คิดจากเงินที่คลินิกเก็บไว้ได้จริง
ระบบ Profit First ใช้คำว่า Real Revenue คือรายได้ทั้งหมดหักต้นทุนวัสดุและผู้รับเหมาช่วงที่ผ่านมือคลินิกไปให้คนอื่นตั้งแต่แรก สัดส่วนจัดสรรทั้งหมดคำนวณจากฐานนี้ ไม่ใช่จากยอดขายรวม
คลินิกทันตกรรมมีเงินผ่านมือแบบนี้มากกว่าที่คิด เช่น ค่าแล็บครอบฟันและฟันปลอม ค่าชุด aligner ที่ต้องจ่ายบริษัทผู้ผลิต หรือค่ารากเทียม ส่วนคลินิกความงามก็มีค่าฟิลเลอร์ โบท็อกซ์ และวัสดุสิ้นเปลืองต่อเคส
ตัวอย่างสมมติ — เคสจัดฟันใสราคา 120,000 บาท ถ้าค่าชุด aligner และแล็บรวม 45,000 บาท เงินที่คลินิกใช้บริหารได้จริงคือ 75,000 บาท ถ้าหมอมองแค่ 120,000 บาท ก็อาจวางรายจ่ายเหมือนมีเงินก้อนนั้นทั้งหมด
การแยก Real Revenue ออกมาทำให้เปรียบเทียบคลินิกที่ทำงานแล็บเยอะกับคลินิกที่ทำงานป้องกันเป็นหลักได้อย่างยุติธรรมขึ้นด้วย
8. TAPs ของคลินิกทันตกรรม เป็นเข็มทิศ ไม่ใช่กฎเหล็ก
Profit First ใช้ Target Allocation Percentages หรือ TAPs เป็นสัดส่วนเป้าหมายว่าเงินแต่ละบาทควรไปอยู่บัญชีไหน ตัวเลขที่ Barbara แนะนำเป็นเป้าหมายสำหรับคลินิกทันตกรรม คือ
- Profit 10%
- Owner’s Comp 13%
- Tax 10%
- OpEx (รวมเงินเดือนทีม ค่าเช่า ค่าวัสดุ) 67%
ตัวอย่างสมมติ: รายได้จริง 1,000,000 บาท/เดือน
Profit 100,000 · Owner’s Comp 130,000 · Tax 100,000 · OpEx 670,000 บาท
ตัวเลขเหล่านี้เป็นจุดตั้งต้น คลินิกแต่ละแห่งต่างกันทั้งขนาด สัดส่วนงานแล็บ จำนวนหมอ และโครงสร้างภาษีในไทย หมอควรนั่งคุยกับนักบัญชีเพื่อปรับให้เข้ากับคลินิกตัวเอง
ประโยชน์ที่แท้จริงอยู่ที่การเปรียบเทียบ เมื่อนำตัวเลขจริงของคลินิกมาวางเทียบกับ TAPs หมอจะเห็นทันทีว่าหมวดไหนกินเงินเกินกว่าที่ควร
9. เริ่มกันกำไรน้อยๆ แล้วขยับทุกไตรมาส
คลินิกที่ OpEx กินไป 80-90% ของรายได้ ถ้าเริ่มกันกำไร 10% ทันที เงินจะไม่พอจ่ายเงินเดือนทีมตั้งแต่เดือนแรก แล้วก็ต้องถอนกลับมาทั้งหมด
Barbara จึงแนะนำให้เริ่มที่ Profit 2% แล้วเพิ่มอีก 2% ทุกไตรมาส ใช้เวลาประมาณหนึ่งปีกว่าก็จะไปถึง 10%
ตัวเลขเริ่มต้นตั้งใจให้เล็กพอทำได้จริง เป้าหมายช่วงแรกคือสร้างนิสัยกันกำไรให้เกิดขึ้นทุกรอบ ส่วนการขยับแต่ละไตรมาสต้องมาพร้อมการปรับวิธีทำงานของคลินิก ไม่ใช่แค่หวังว่าเงินจะพอ
10. ทางไปสู่กำไรคือคุมค่าใช้จ่าย ไม่ใช่เพิ่มชั่วโมงในunitทำฟัน
เมื่อเงินในบัญชี OpEx เริ่มตึง สัญชาตญาณแรกของหมอคือรับเคสเพิ่ม เปิดคลินิกวันอาทิตย์ หรือทำงานดึกขึ้น แต่แนวทางของ Barbara ชี้ไปอีกทาง คือ เริ่มจากค่าใช้จ่ายดำเนินงาน
ถ้าหมอทำงานหลายชั่วโมงขึ้นแต่กำไรไม่ขยับ ปัญหามักอยู่ที่ต้นทุนซึ่งโตตามรายได้ทุกบาทที่เพิ่ม ไม่ใช่รายได้ที่น้อยเกินไป
คำถามที่ใช้ทบทวนค่าใช้จ่ายแต่ละรายการคือ รายการนี้จำเป็นต่อการรักษาคนไข้ ช่วยให้รักษาได้สะดวกขึ้น หรือเป็นของเกินที่เคยชินจนลืมตั้งคำถาม เช่น ซอฟต์แวร์ที่สมัครไว้หลายตัวแต่ใช้จริงตัวเดียว สต็อกวัสดุที่สั่งเกินจนหมดอายุ หรือสัญญาเช่าเครื่องที่ไม่ได้ต่อรองมาหลายปี
เงินที่ลดได้จากค่าใช้จ่ายจะกลายเป็นกำไรเต็มจำนวน ขณะที่เงินจากเคสใหม่ต้องผ่านต้นทุนอีกหลายชั้นก่อนจะเหลือถึงมือ
11. ดูกำไรเป็นหมวดหมู่การรักษา ไม่ใช่ดูแค่ภาพรวม
ตัวเลขรวมทั้งคลินิกอาจดูดี ทั้งที่บางการรักษากำลังขาดทุนเงียบๆ และถูกแผนกอื่นอุ้มไว้
Barbara ทำรายงานความสามารถในการทำกำไรของกลุ่มเคสทันตกรรมทั่วไป เพื่อให้ทีมเห็นว่างานขูดหินปูนและตรวจสุขภาพช่องปากสร้างรายได้เท่าไร เมื่อหักค่าแรง วัสดุ และส่วนแบ่งค่าใช้จ่ายของคลินิกแล้ว
หลักเดียวกันใช้ได้กับทุกคลินิก ไม่ว่าจะแยกเป็นงานจัดฟัน รากเทียม ทันตกรรมทั่วไป หรือหัตถการความงามแต่ละประเภท เมื่อรู้ว่าแผนกไหนทำเงิน แผนกไหนกินทรัพยากร หมอจะรู้ว่าควรลงทุนเพิ่มตรงไหนและควรปรับอะไร
รายงานแบบนี้ยังช่วยให้ทีมในแผนกนั้นเห็นผลงานตัวเองเป็นตัวเลข และรู้ว่าการเพิ่มประสิทธิภาพเล็กๆ ส่งผลต่อคลินิกอย่างไร
12. เงินภาษีต้องมีบัญชีของตัวเอง
Barbara ย้ำว่าการวางแผนภาษีสำคัญมากสำหรับคลินิก เพราะภาษีเป็นภาระที่มาแน่นอน แต่หลายคนนึกถึงตอนใกล้ยื่นแบบเท่านั้น
เมื่อเงินภาษีปนอยู่กับเงินดำเนินงาน ยอดในบัญชีจะดูมากกว่าความเป็นจริง หมออาจเผลอใช้เงินก้อนนั้นซื้อเครื่องมือหรือจ่ายโบนัส แล้วต้องหาเงินมาจ่ายภาษีตอนกลางปีหรือปลายปี
สำหรับคลินิกในไทย ทั้งแบบบุคคลธรรมดาและนิติบุคคล มีรอบภาษีครึ่งปีและสิ้นปีที่ต้องเตรียมเงิน การกันเงินภาษีเข้าบัญชีแยกทุกรอบที่จัดสรร ทำให้เมื่อถึงกำหนด เงินก้อนนั้นรออยู่แล้ว และควรทบทวนยอดกับนักบัญชีเป็นระยะ เพราะถ้าปีนี้กำไรเพิ่ม ภาษีที่ต้องจ่ายก็เพิ่มตาม
13. จัดการหนี้ไปพร้อมกับสร้างกำไร และเก็บเงินก่อนซื้อเครื่องมือ
หมอแทบทุกคนเริ่มต้นด้วยหนี้ ทั้งเงินกู้ตกแต่งคลินิก ค่าเครื่องมือราคาหลักล้าน หรือเงินกู้ซื้อกิจการต่อจากหมอรุ่นก่อน หนังสือจึงให้ความสำคัญกับการทำให้คลินิกมีกำไรไปพร้อมกับการจัดการหนี้ ไม่ต้องรอให้หนี้หมดก่อนแล้วค่อยเริ่มกันกำไร
หลักคิดคือหนี้ต้องลดลงจริง ไม่ใช่ปิดก้อนเก่าแล้วสร้างก้อนใหม่ขึ้นมาแทนด้วยนิสัยใช้เงินแบบเดิม ถ้าคลินิกยังซื้อเครื่องใหม่ทุกครั้งที่มีบริษัทมาเสนอโปรผ่อน ยอดหนี้รวมก็จะไม่เคยลดลง
Barbara แนะนำให้ใช้บัญชีแยกเพื่อเก็บเงินสำหรับการลงทุนที่วางแผนไว้ เช่น เครื่องสแกนในช่องปาก เครื่องเอกซเรย์ 3 มิติ เมื่อเงินพร้อม การซื้อจะเกิดจากแผน ไม่ใช่จากความตื่นเต้นในวันที่เดินงานแสดงสินค้า
ตัวอย่างสมมติ — ถ้าอยากซื้อเครื่องสแกนในช่องปากราคา 1,200,000 บาทภายใน 18 เดือน ให้กันเงินเข้าบัญชีลงทุนเดือนละประมาณ 67,000 บาท ระหว่างทางหมอจะมีเวลาคิดว่าเครื่องนี้จะคืนทุนจากเคสไหนบ้าง และคุ้มกว่าการส่งแล็บแบบเดิมจริงหรือไม่
14. การสร้างระบบต้องอาศัยเวลาและการปรับตัวของคนหลายคนในคลินิก
ข้อกังวลของหมอหลายคนคือระบบนี้จะกินเวลา Barbara อธิบายว่าช่วงตั้งระบบต้องใช้เวลาเรียนรู้เหมือนทักษะใหม่ทั่วไป แต่เมื่อระบบเดินแล้ว ใช้เวลาประมาณ 10 นาทีต่อสัปดาห์ และราวหนึ่งชั่วโมงต่อเดือน ก็รู้ตัวเลขและกำไรที่แท้จริงของคลินิก
Barbara ยังพูดถึงการใช้ระบบนี้สร้างภาพเป้าหมายร่วมกับคู่ชีวิตหรือหุ้นส่วน เพราะเงินที่กันไว้ในบัญชีกำไรมีปลายทางชัดเจน ทั้งเงินออม การลงทุน และเวลาที่หมออยากมีให้ครอบครัว
Profit First จึงไม่ได้เป็นแค่วิธีจัดบัญชี แต่เป็นวิธีทำให้คลินิกตอบโจทย์ชีวิตที่หมออยากได้ตั้งแต่วันที่ตัดสินใจเปิดคลินิก
หมายเหตุ: ตัวเลขในกรอบ “ตัวอย่างสมมติ” เป็นตัวอย่างประกอบเพื่อให้เห็นภาพคลินิก ไม่ใช่ข้อมูลจากหนังสือ
แหล่งอ้างอิง: D. Hinrichs & B. Stackhouse, Profit First for Dentists: Proven Cash Flow Strategies for Financial Freedom (Union Hill Press, 2021) · M. Michalowicz, Profit First